商业银行贷款抵押物转让下的人寿保险费的税务考虑


狮子会金融公司站在协助企业驾驭复杂的人寿保险管理领域的最前沿。我们擅长应对复杂的挑战,尤其是与注册会计师 (CPA) 合作,优化保单的税务结构。我们的专长还包括量身定制人寿保险解决方案,使其与您的企业财务战略和目标完美契合。与 Lions Financial 合作可确保采用全面的人寿保险方法,将风险管理与精明的财务规划相结合,从而提高企业的整体财务健康水平。

一般来说,根据人寿保险单支付的保费不允许在所得税中扣除。如果纳税人为赚取收入而借款,而贷款人要求将人寿保险保单作为贷款抵押转让,则可能出现例外情况。

保费会被认为是可以扣税的吗?

根据《所得税法》("法案")第20(1)(e.2)段,用作抵押担保的人寿保险单可能是一项可允许的减免。

扣除的要求是什么?

为了使保险单的全部或部分应付保费能够得到扣除,根据该法第20(1)(e.2)段的规定,必须满足以下要求。

  1. 该保单必须转让给贷款人。
  2. 贷款人必须是一个 "受限制的金融机构"。
  3. 如果不是因为该法的某些规定,与该债务有关的应付利息在计算该年度的收入时可以扣税;以及
  4. 贷款人必须要求该转让作为债务的抵押品。
  5. 分配给贷款人的保单

人寿保险单的抵押转让在概念上类似于不动产抵押。保单所有人/转让人保留对保单的某些所有权,但保单的 "价值"(即现金价值或死亡抚恤金)必须首先用于偿还欠贷款人/受让人的债务。然后,剩余金额可支付给保单所有人/转让人,或在保单的人寿保险人死亡后,支付给指定受益人。这有别于人寿保险单的绝对转让,在绝对转让中,转让人将保单的所有所有权转让给受让人,不保留任何剩余权益。

  1. 贷款人是受限金融机构("RFI")。

该法第248(1)款将RFI定义为:银行、信托公司、信用社、保险公司、主要业务是按公平价格放款或购买债务的公司或上述公司之一的受控子公司。由于这一要求,在股东贷款方面用作抵押担保的保险一般没有资格获得扣除。

  1. 债务的应付利息可在当年扣税

当年可扣除 一般来说,根据该法,债务利息必须满足几个条件才能扣除:必须有支付利息的法定 义务;必须在扣除当年支付或应付利息;利息金额在当时情况下必须合理;借贷资金必须用 于从财产或业务中赚取收入。后一项要求一般是指借款必须用于企业经营或赚取投资收入,而不是用于购买不产生收入的财产或个人开支。

  1. 贷款人为担保贷款而要求的保险单的抵押品转让

Expert guidance on Deferred Compensation in Mergers & Acquisitions

放款人必须要求而不仅仅是 "赞赏 "人寿保险形式的担保。放款人书面要求将人寿保险保单抵押转让以担保贷款,通常足以证明这一要求已得到满足。

可扣除的金额是多少?

假设上述所有要求都得到满足,该法第20(1)(e.2)段规定,一个纳税年度的保单可扣除金额按以下方式确定。

下列各项中较小的部分:

(i)--纳税人在该年度根据保单应付的保费,以及

(ii)--该年度保单的纯保险费用净额,可以合理地认为与纳税人在该年度不时欠下的金额有关。

谁有资格获得人寿保险的抵押转让?

任何拥有永久或定期人寿保险的投保人都有资格进行抵押转让。

并非每家公司都允许人寿保险单的抵押转让,因此,你最好与你的人寿保险供应商沟通,看看他们在抵押转让方面有什么限制。

然而,大多数人寿保险公司都有能力轻松处理这个问题。

许多人寿保险提供商并不关心您如何使用保单,只要是以合法的方式,他们可能会迅速签署您的抵押转让申请,并尽量减少摩擦。

对人寿保险的抵押转让有什么要求、限制和约束?

  • 借款人必须是保单所有人,他可能是也可能不是被保险人。
  • 抵押物的转让可以针对部分或全部保单价值,如果还有剩余的金额,受益人可以获得其中的差额。
  • 全额偿还贷款则终止转让。
  1. 受益人和保单持有人要求

符合抵押转让条件的人寿保险保单的保单所有人必须是保单的所有人。他们不一定是被保险人或受益人,但必须是保单的所有人。

保单持有人必须保持支付所有保费,以使这份保单作为抵押品继续存在。

  1. 贷款人权利

如果你拖欠贷款,银行保留所有权利,利用你的人寿保险单的死亡赔偿金作为对你拖欠的付款的一种偿还方式。

他们保留从你的永久寿险保单的现金价值中提取的权利。

Unlock insights on tax considerations for using life insurance premiums as collateral for business bank loans. Learn about implications, benefits, and potential deductions to align your financial strategy with tax regulations for optimal business planning.

作者

分享。

更多帖子

zh_CN简体中文
滚动到顶部
LIons Financial

阿里尔-塔沃尔

校长

Ariel Tavor 是 Lions Financial 的创始人兼首席常务董事。他对 Lions Financial 的规划是为客户提供保持最高专业价值的服务。他专注于企业对企业市场,因此能够在业务咨询、资本市场和风险管理等重点领域提供持续的咨询服务。Ariel 与首席执行官、资本投资基金和董事会合作,在高管薪酬、商业计划设计、兼并与收购、尽职调查和资产融资等方面为客户提供咨询服务。

阿里尔在金融服务行业拥有10年的从业经验。他曾在保险和投资公司任职,负责分析客户的财务状况,根据既定目标就资产配置提出建议,并维护长期客户关系。 凭借丰富的综合经验,阿里尔曾与来自卡车运输、酒店、商业地产、保险、制造业和科技等不同行业的公司首席执行官及其高管团队紧密合作。 他曾协助企业应对一系列具有挑战性的决策,包括:股权买卖协议、递延薪酬、员工团体福利、继任规划、并购、企业估值以及业务出售等。.

Ariel目前负责监督他们的家族办公室投资集团,并担任多家公司和房地产开发项目的董事会成员。他们的投资集团控制着多个行业的公司的投资组合。他们合作持有以下专业公司的股份--汽车分销--房地产资产管理--企业旅游--油墨邮寄制造,电子商务,金融服务,管理咨询,企业技术和食品概念。近年来,在个人承销的机会中,资金分配已经过渡到风险投资、私募股权和房地产投资的有限合伙投资。

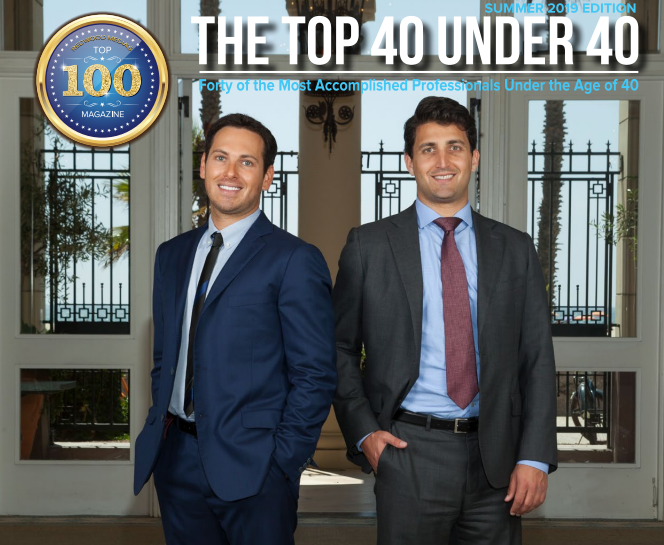
“40岁以下40强”

领导力表彰

Ariel Tavor是Lions Assurance Financial的创始人和主要总经理。他在Lions Assurance Financial的议程是为他的客户提供保持最高专业价值的服务。专注于企业对企业的市场,使得他在商业咨询、资本市场和风险管理等重点领域提供持续的咨询服务方面拥有熟练的专业知识。

金融界百大人物

业界认可

Lions Assurance Financial 是一家非常成功的独立商业咨询和财富管理顾问公司,专注于金融业的三个关键领域:商业咨询、资本市场和风险管理。Lions Assurance Financial 的团队经验丰富,专注于满足收入在 300 万至 5000 万之间的私营企业(包括独立企业主、家族企业和业务合作伙伴)的业务和财富管理需求。Lions Assurance Financial 与资本提供商合作,包括投资银行、私募股权公司、风险投资公司、资本咨询公司、认可投资者平台、商业银行和专业金融公司。

Exeleon

领导力与商业专题

在所有因素都相同的情况下,一个有活力的公司和一个不那么好的公司之间有什么根本区别?
答案很简单--迅速的行动。它是对情况形成想法的能力的结果,找到一个完美的反应。
然后采取相应行动。所有这一切,没有丝毫犹豫。众所周知,属于第二类的公司缺乏这种果断性,原因在于缺乏清晰的愿景,或者说缺乏处理上述步骤的能力。

硅评论

年度50家最具智慧的企业

有效的风险管理顾问会帮助个人和组织评估其风险,并制定应对损失的计划。风险管理是一个复杂的过程,没有一个放之四海而皆准的过程可供所有顾问使用。不过,顾问会使用某些常规方法来帮助您保护组织免受风险。风险管理顾问应该有能力识别贵企业面临的独特风险,并仔细评估各种情况。风险管理步骤中最关键的一步是发现并列出所有预期和意外风险。有各种咨询公司可以帮助您降低风险并照顾到企业的财务方面,但有一家公司在众多公司中脱颖而出,它就是 Lions Financial。该公司是一家位于纽约的独立金融服务和商业咨询公司。与狮子会金融公司常务董事 Ariel Tavor 的对话。Lions Assurance Financial 是一家非常成功的独立商业咨询和财富管理顾问公司,专注于金融业的三个关键领域:商业咨询、资本市场和风险管理。Lions Assurance Financial 的团队经验丰富,专注于满足收入在 300 万至 5000 万之间的私营企业(包括独立企业主、家族企业和业务合作伙伴)的业务和财富管理需求。Lions Assurance Financial 与资本提供商合作,包括投资银行、私募股权公司、风险投资公司、资本咨询公司、认可投资者平台、商业银行和专业金融公司。