Налоговые аспекты в отношении премий по страхованию жизни под залог банковских кредитов для бизнеса


Lions Financial находится на переднем крае оказания помощи компаниям в управлении страхованием жизни. Мы специализируемся на решении сложных задач, особенно в сотрудничестве с дипломированными бухгалтерами (CPA) для оптимизации налогового структурирования страховых полисов. Наш опыт распространяется и на разработку решений по страхованию жизни, которые полностью соответствуют финансовым стратегиям и целям вашего бизнеса. Сотрудничество с Lions Financial обеспечивает комплексный подход к страхованию жизни, объединяющий управление рисками с продуманным финансовым планированием для укрепления общего финансового здоровья вашего бизнеса.

Как правило, страховые взносы, уплаченные по полису страхования жизни, не подлежат вычету для целей подоходного налога. Исключение могут составлять случаи, когда налогоплательщик берет деньги в долг с целью получения дохода, а кредитор требует уступки полиса страхования жизни в качестве обеспечения по кредиту.

Будут ли страховые взносы считаться налоговым вычетом?

Полис страхования жизни, используемый в качестве залогового обеспечения, может быть допустимым вычетом в соответствии с параграфом 20(1) (e.2) Закона о подоходном налоге ("Закон").

Каковы требования для получения вычета?

Для того чтобы все или часть страховых взносов, уплачиваемых по страховому полису, подлежали вычету, в соответствии с пунктом 20(1) (e.2) Закона должны быть выполнены следующие требования:

  1. полис должен быть передан кредитору;
  2. кредитор должен быть "финансовым учреждением с ограниченными правами";
  3. проценты, выплачиваемые в отношении долга, если бы не определенные положения Закона, подлежали бы налоговому вычету при расчете дохода за год; и
  4. уступка должна быть востребована кредитором в качестве обеспечения долга.
  5. Полис, присвоенный кредитору

Передача полиса страхования жизни в залог схожа по концепции с залогом недвижимого имущества. Владелец/уступщик сохраняет определенные права собственности на полис, но "стоимость" полиса (т. е. денежная стоимость или пособие по смерти) должна быть сначала использована для погашения долга перед кредитором/уступщиком. Любая оставшаяся сумма может быть выплачена владельцу/назначителю или, в случае смерти застрахованного по полису лица, назначенному бенефициару. Это следует отличать от абсолютной переуступки полиса страхования жизни, при которой цедент передает все права собственности на полис цессионарию, не сохраняя за собой остаточного интереса.

  1. Кредитор является финансовым учреждением с ограниченным доступом ("RFI")

RFI определяется в подразделе 248(1) Закона как банк, трастовая компания, кредитный союз, страховая корпорация, корпорация, основным видом деятельности которой является предоставление денег в долг или покупка долговых обязательств на расстоянии вытянутой руки, или контролируемая дочерняя компания одной из вышеперечисленных компаний. В результате этого требования страхование, используемое в качестве залогового обеспечения в отношении займов акционеров, как правило, не будет иметь права на вычет.

  1. Проценты, выплачиваемые по долгу, вычитаются из налогооблагаемой базы в течение года

Как правило, для того чтобы проценты по долгу можно было вычесть в соответствии с Законом, необходимо соблюдение нескольких условий: должно существовать юридическое обязательство по выплате процентов; проценты должны быть выплачены или подлежат выплате за год, в котором производится вычет; сумма процентов должна быть разумной в данных обстоятельствах; заемные средства должны быть использованы для получения дохода от собственности или от бизнеса. Последнее требование обычно означает, что заемные средства должны быть использованы для ведения бизнеса или получения инвестиционного дохода, а не для приобретения имущества, не приносящего дохода, или для личных расходов.

  1. Передача страхового полиса в залог, требуемая кредитором для обеспечения займа
Expert guidance on Deferred Compensation in Mergers & Acquisitions

Кредитор должен требовать, а не просто "ценить" обеспечение в виде страхования жизни. Письменное требование кредитора о том, чтобы полис страхования жизни был уступлен в качестве обеспечения кредита, как правило, является достаточным доказательством выполнения этого требования.

Какова сумма вычета?

Если все вышеперечисленные требования соблюдены, параграф 20(1)(e.2) Закона предусматривает, что сумма вычета в отношении полиса за налоговый год определяется следующим образом:

Часть, меньшая из:

(i)- страховые взносы, уплаченные налогоплательщиком по полису за год, и

(ii)- чистая стоимость чистого страхования по полису за год, которую можно обоснованно считать относящейся к сумме задолженности, периодически возникающей в течение года у налогоплательщика.

Кто имеет право на залоговую переуступку страхования жизни?

Любой страхователь, имеющий постоянный или срочный полис страхования жизни, может претендовать на переуступку обеспечения.

Не каждая компания разрешает переуступку полисов страхования жизни, поэтому лучше всего поговорить с поставщиком услуг страхования жизни, чтобы узнать, каковы его ограничения в отношении переуступки залога.

Однако большинство компаний по страхованию жизни способны легко справиться с этой проблемой.

Многим поставщикам услуг страхования жизни безразлично, как вы используете полис, если это происходит на законных основаниях, и они, скорее всего, подпишут ваше заявление о переуступке залога быстро и с минимальными затруднениями.

Каковы требования, ограничения и запреты для переуступки залога по страхованию жизни?

  • Заемщик должен быть владельцем полиса, который может быть или не быть застрахованным лицом.
  • Залоговая переуступка может быть направлена против части или всей стоимости полиса, и если какая-то сумма остается, бенефициары получают разницу.
  • Полное погашение кредита прекращает переуступку.
  1. ТРЕБОВАНИЯ К БЕНЕФИЦИАРАМ И ВЛАДЕЛЬЦАМ ПОЛИСОВ

Владельцы полиса страхования жизни, по которому возможна переуступка залога, должны быть собственниками полиса. Они не обязательно должны быть застрахованными или выгодоприобретателями, но они должны быть владельцами полиса.

Владелец полиса должен поддерживать выплату всех страховых взносов, чтобы этот полис оставался в качестве залога.

  1. ПРАВА КРЕДИТОРОВ

Если вы не выплачиваете кредит, банк оставляет за собой все права на использование страхового возмещения по полису страхования жизни в качестве компенсации за невыполненные платежи.

Они оставляют за собой право забирать из вашей денежной стоимости по полисам постоянного страхования жизни.

Unlock insights on tax considerations for using life insurance premiums as collateral for business bank loans. Learn about implications, benefits, and potential deductions to align your financial strategy with tax regulations for optimal business planning.

Автор

Поделиться:

Другие посты

Ariel Tavor featured in Manage HR for executive retirement planning

Планирование выхода руководителей на пенсию как стратегический инструмент удержания персонала: что нужно знать руководителям отделов кадров

Стратегический взгляд на то, как планирование выхода руководителей на пенсию может способствовать удержанию кадров, планированию преемственности и обеспечению преемственности руководства.

Risk management concept for CEOs and HR leaders with business strategy and decision-making

Комплексный подход к управлению рисками для генеральных директоров и руководителей отделов кадров

Стратегический подход к тому, как генеральные директора и руководители отделов кадров могут выявлять, оценивать и управлять организационными рисками, обеспечивая при этом долгосрочную стабильность бизнеса.

Path toward the horizon symbolizing CEO retirement, succession planning and leadership transition.

Дилемма генерального директора, связанная с выходом на пенсию: планирование ухода до того, как ситуация перерастёт в кризис

Рассуждения о том, почему проактивное планирование выхода на пенсию и преемственности имеет решающее значение для обеспечения непрерывности бизнеса, смены руководства и долгосрочной стабильности организации.

Identifying Your Replacement Property: Guide to Like-Kind Requirements in a Commercial Real Estate 1031 Exchange.

Выбор объекта для замены: Руководство для продавцов коммерческой недвижимости по принципу “like-kind”

Поздравляем! Вам удалось сориентироваться на сложном рынке и успешно продать свою коммерческую инвестиционную недвижимость. Вы зафиксировали прибыль, и выручка поступает на счёт эскроу. Но прежде чем

ru_RUРусский
Прокрутка к началу
LIons Financial

Ариэль Тавор

Директор

Ариэль Тавор - основатель и главный управляющий директор Lions Financial. Его задача в Lions Financial - предоставлять клиентам услуги, которые обеспечивают высочайшую профессиональную ценность. Специализация на рынке Business-to-Business позволила ему накопить большой опыт в предоставлении постоянных консультационных услуг в таких областях, как бизнес-консультирование, рынки капитала и управление рисками. Ариэль работает с генеральными директорами, инвестиционными фондами и советами директоров, где консультирует своих клиентов по вопросам вознаграждения руководителей, разработки бизнес-планов, слияний и поглощений, Due Diligence и финансирования активов.

Ариэль имеет 10-летний опыт работы в сфере финансовых услуг. Он работал в страховых и инвестиционных компаниях, где занимался анализом финансового положения клиентов и выработкой рекомендаций по распределению активов с учетом поставленных целей, а также поддержанием долгосрочных отношений с клиентами. Обширный опыт Ариэля позволил ему тесно сотрудничать с генеральными директорами компаний и их руководящими командами из различных отраслей, таких как грузоперевозки, гостиничный бизнес, коммерческая недвижимость, страхование, производство и технологии. Он помогал компаниям принимать сложные решения, касающиеся соглашений о купле-продаже, отсроченного вознаграждения, групповых льгот для сотрудников, планирования преемственности, слияний и поглощений, оценки стоимости и продажи бизнеса.

В настоящее время Ариэль курирует инвестиционную группу их семейного офиса и входит в совет директоров нескольких компаний и объектов недвижимости. Их инвестиционная группа контролирует портфель компаний в различных отраслях. Совместно они владеют пакетами акций компаний, специализирующихся на автомобильной дистрибуции, управлении активами в сфере недвижимости, корпоративных путешествиях, производстве чернильной рассылок, электронной коммерции, финансовых услугах, управленческом консалтинге, корпоративных технологиях и концепциях производства продуктов питания. В последние годы произошел переход к распределению средств в пользу инвестиций ограниченного партнерства в венчурный капитал, частный капитал и REITS в рамках индивидуальных возможностей андеррайтинга.

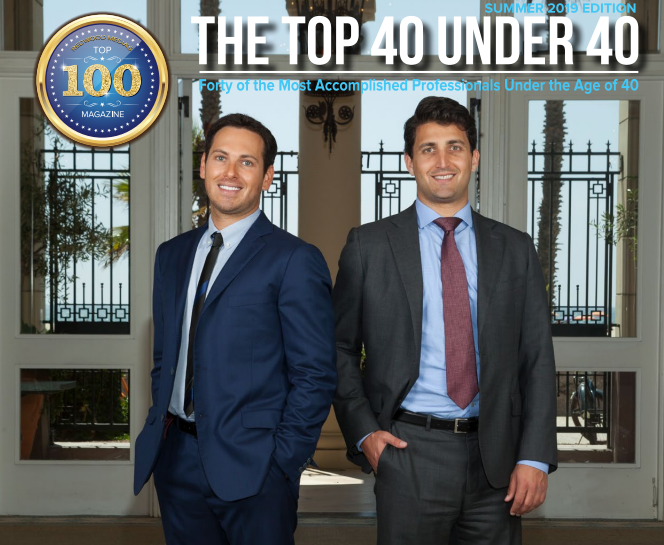
ТОП-40 до 40 лет

Признание лидерских качеств

Ариэль Тавор является основателем и главным управляющим директором Lions Assurance Financial. Его задача в Lions Assurance Financial - предоставить своим клиентам услуги, которые поддерживают высочайшую профессиональную ценность. Специализация на рынке business-to-business позволила ему накопить большой опыт в предоставлении постоянных консультационных услуг в таких областях, как бизнес-консультирование, рынки капитала и управление рисками.

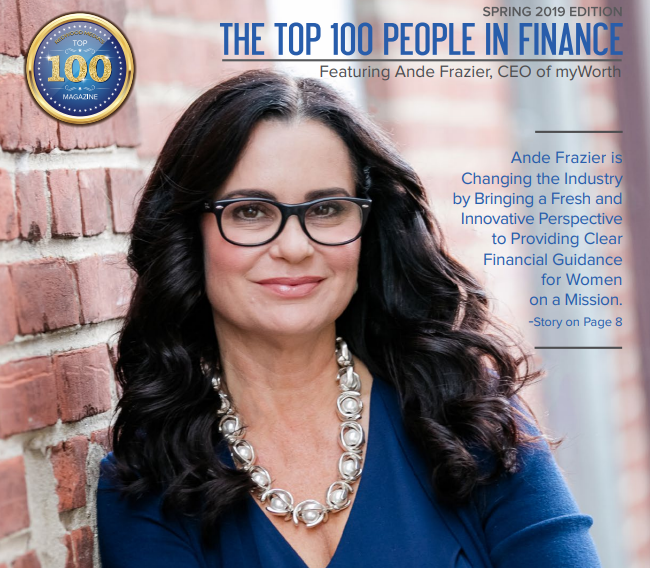
ТОП-100 ЛЮДЕЙ В СФЕРЕ ФИНАНСОВ

Признание в отрасли

Lions Assurance Financial - это успешная независимая фирма, предоставляющая консультации по вопросам ведения бизнеса и управления состоянием, которая специализируется на трех ключевых областях финансовой индустрии: бизнес-консультировании, рынках капитала и управлении рисками. Опытная команда Lions Assurance Financial специализируется на обслуживании бизнеса и управлении состоянием частных компаний с доходом от 3 до 50 миллионов, включая независимых владельцев бизнеса, семейные компании и бизнес-партнеров. Lions Assurance Financial работает с поставщиками капитала, включая инвестиционные банки, фирмы прямых инвестиций, фирмы венчурного капитала, консультационные фирмы, платформы аккредитованных инвесторов, коммерческие банки и специализированные финансовые фирмы.

Exeleon

Рубрика «Лидерство и бизнес»

В чем принципиальная разница между хорошо развивающейся компанией и не очень хорошей, если все факторы одинаковы?
Ответ прост - оперативные действия. Это результат способности сформировать представление о ситуации, найти идеальный ответ,
и действовать соответственно. И все это без малейших колебаний. Компаниям, относящимся ко второй группе, как известно, не хватает решительности, которая проистекает из отсутствия ясности видения или, скорее, умения обрабатывать вышеупомянутые шаги.

Силиконовое обозрение

50 самых инновационных компаний года

Эффективный консультант по управлению рисками поможет частным лицам и организациям оценить свои риски и разработать план противодействия потерям. Управление рисками - сложный процесс, и не существует универсального процесса, который могли бы использовать все консультанты. Однако существуют определенные традиционные методы, которые консультант будет использовать, чтобы помочь вам защитить вашу организацию от рисков. Консультант по управлению рисками должен уметь определять уникальные риски, которым подвержен ваш бизнес, и тщательно оценивать сценарии. Одним из важнейших этапов управления рисками является выявление и перечисление всех ожидаемых и неожиданных рисков. Существуют различные консультационные фирмы, которые могут помочь вам снизить риски и позаботиться о финансовом аспекте вашего бизнеса, но одна фирма, которая выделяется на фоне остальных, - это Lions Financial. Это независимая фирма, предоставляющая финансовые услуги и бизнес-консультации, базирующаяся в Нью-Йорке. Беседа с Ариэлем Тавором, управляющим директором Lions Financial. Lions Assurance Financial - это успешная независимая фирма, предоставляющая бизнес-консультации и услуги по управлению состоянием, которая фокусируется на трех ключевых областях финансовой индустрии: бизнес-консультировании, рынках капитала и управлении рисками. Опытная команда Lions Assurance Financial специализируется на обслуживании бизнеса и управлении состоянием частных компаний с доходом от 3 до 50 миллионов, включая независимых владельцев бизнеса, семейные предприятия и бизнес-партнеров. Lions Assurance Financial работает с поставщиками капитала, включая инвестиционные банки, фирмы прямых инвестиций, фирмы венчурного капитала, консультационные фирмы, платформы аккредитованных инвесторов, коммерческие банки и специализированные финансовые фирмы.