Assurance-vie détenue par l'entreprise

Qu'est-ce qu'une assurance-vie détenue par une entreprise ?

L'assurance-vie détenue par l'entreprise (COLI) est généralement souscrite pour un groupe de salariés importants et verse une prestation en cas de décès de l'un d'entre eux. Les polices d'assurance-vie sont un moyen pour une société de minimiser sa charge fiscale, d'augmenter son revenu net après impôt, de financer les avantages sociaux et de couvrir les frais de remplacement d'un salarié assuré en cas de décès de celui-ci.

Les entreprises paient les primes et possèdent la valeur de rachat des polices. Les entreprises sont également les bénéficiaires de l'assurance. Les employés assurés ne reçoivent aucune des prestations d'assurance directement et ne paient aucune des primes. La couverture ne remplace aucune autre assurance détenue par l'employé ou fournie par l'entreprise.

Quelles sont les conditions requises pour que les sociétés puissent souscrire des polices COLI ?

Pour bénéficier d'un capital décès exonéré d'impôt au titre de la COLI, les sociétés doivent satisfaire à certaines exigences de l'Internal Revenue Service.

  1. Les entreprises ne peuvent souscrire des polices COLI que pour les 33 % d'employés les mieux rémunérés. Il s'agit généralement d'un groupe de cadres sélectionnés ou d'employés hautement rémunérés.
  2. Il doit notifier par écrit à l'employé ou aux employés les conditions de la police avant de la souscrire. Le capital-décès versé sur un "contrat d'assurance-vie détenu par l'employeur" ne sera exonéré d'impôt que si l'employé couvert en est dûment informé et s'il donne son consentement écrit à être assuré avant que la couverture ne soit émise.

Quelles sont les règles fiscales applicables au programme COLI ?

Le produit versé à la société au décès de l'employé est généralement exonéré d'impôt si la société est à la fois propriétaire et bénéficiaire de la police d'assurance-vie.

Le produit des polices d'assurance-vie détenues par une société peut être imposable pour la société dès sa réception. Les primes d'assurance-vie versées à une société lors du décès d'un employé ne pourront être exclues du revenu que dans la mesure des primes ou autres montants payés pour la police. Le produit en sus de ces frais sera imposable pour la société.

Pour que le montant total du produit de l'assurance-vie soit exonéré d'impôt pour la société bénéficiaire, l'employé doit :

  • être informé par écrit que le preneur d'assurance concerné a l'intention d'assurer la vie de l'employé ;
  • L'assuré doit consentir par écrit à être assuré et à ce que la couverture se poursuive après la cessation de son emploi ;
  • Doit être informé par écrit que l'employeur sera bénéficiaire de tout produit payable au décès de l'employé.

Les sociétés possédant un ou plusieurs contrats d'assurance-vie détenus par l'employeur doivent déposer un formulaire 8925 pour chaque année, indiquant :

  • Le nombre de salariés à la fin de l'année et le nombre de ces salariés assurés par des contrats d'assurance-vie appartenant à l'employeur ;
  • Le montant total des assurances en vigueur au titre de ces contrats à la fin de l'année ;
  • Le nom, l'adresse, le NIF et le type d'entreprise du titulaire de la police concernée ;
  • Que le titulaire de la police applicable a un consentement valide pour chaque employé assuré ou le nombre d'employés assurés pour lesquels aucun consentement n'a été obtenu.

Quels sont les clients idéaux qui ont besoin d'un programme COLI ?

Les entreprises qui s'intéressent aux programmes COLI présentent souvent trois caractéristiques :

  • haute rentabilité
  • liquidité raisonnable
  • passif non financé au titre d'avantages du personnel

Une rentabilité élevée permet à l'entreprise d'assumer les frais d'assurance de ses principaux employés. Une liquidité raisonnable peut aider à minimiser l'impact du décès des cadres et des employés sur les finances et le bon fonctionnement de l'entreprise. Cette assurance attire les entreprises qui ont des engagements non financés en matière d'avantages sociaux, car les indemnités de décès des employés et l'accumulation en franchise d'impôt dans les polices peuvent être utilisées pour compenser les engagements et financer les coûts des prestations de retraite.

Quels sont les avantages du programme COLI ?

  • Les prestations de décès de COLI peuvent être utilisées pour aider l'entreprise à récupérer les coûts du régime à long terme. Cette police d'assurance permet de se prémunir contre les coûts financiers résultant de la perte de la vie d'employés clés et contre le risque de recruter et de former les remplaçants des employés clés décédés.
  • Cette assurance permet à l'entreprise de gagner un revenu supplémentaire qui dépasse généralement le montant des primes versées par l'entreprise. Le revenu généré par l'assurance peut être utilisé pour réaliser d'autres opérations commerciales.
  • Les COLI peuvent avoir un rendement après impôt compétitif par rapport à d'autres placements.

Quels sont les risques du programme COLI ?

Si la compagnie d'assurance connaît de graves difficultés financières, elle peut ne pas être en mesure d'accéder à la valeur de rachat de la police pour payer les prestations du régime.

Les entreprises doivent évaluer la stabilité financière et l'historique des revenus d'une compagnie d'assurance avant de souscrire un contrat COLI.

Il peut y avoir une disparité entre les revenus estimés et les revenus réels, ce qui peut laisser la compagnie avec une trésorerie insuffisante pour payer les primes lorsqu'elles sont dues.
Auteur

Partager :

Plus de postes

fr_FRFrançais
Retour en haut
LIons Financial

Ariel Tavor

Directeur

Ariel Tavor est le fondateur et le directeur général principal de Lions Financial. Son objectif pour Lions Financial est de fournir à ses clients un service de la plus haute valeur professionnelle. Sa spécialisation dans le marché interentreprises lui a permis d'acquérir une expertise approfondie dans la fourniture de services de conseil permanents dans les domaines du conseil aux entreprises, des marchés de capitaux et de la gestion des risques. Ariel travaille avec des PDG, des fonds d'investissement et des conseils d'administration où il conseille ses clients en matière de rémunération des cadres, de conception de plans d'affaires, de fusions et d'acquisitions, de diligence raisonnable et de financement des actifs.

Ariel possède 10 ans d'expérience dans le secteur des services financiers. Il a travaillé au sein de compagnies d'assurance et de sociétés d'investissement, où il était chargé d'analyser la situation financière des clients, de formuler des recommandations en matière d'allocation d'actifs en fonction d'objectifs définis, ainsi que d'entretenir des relations à long terme avec ces derniers. Grâce à son expérience très complète, Ariel a pu travailler en étroite collaboration avec des PDG et leurs équipes de direction dans des secteurs variés tels que le transport routier, l’hôtellerie, l’immobilier d’entreprise, l’assurance, l’industrie manufacturière et les technologies. Il a aidé ces entreprises à prendre des décisions complexes concernant notamment les accords d’achat-vente, la rémunération différée, les avantages sociaux collectifs, la planification de la succession, les fusions et acquisitions, les évaluations et les cessions d’entreprises.

Ariel supervise actuellement le groupe d'investissement du family office et siège au conseil d'administration de plusieurs entreprises et projets immobiliers. Leur groupe d'investissement contrôle un portefeuille d'entreprises dans de multiples secteurs. Il détient des participations dans des sociétés spécialisées dans la distribution automobile, la gestion d'actifs immobiliers, les voyages d'affaires, la fabrication d'envois d'encre, le commerce électronique, les services financiers, le conseil en gestion, les technologies d'entreprise et les concepts alimentaires. Ces dernières années, l'allocation des fonds s'est orientée vers des investissements en commandite dans le capital-risque, le capital-investissement et les fonds de placement immobilier dans le cadre d'opportunités de souscription individuelles.

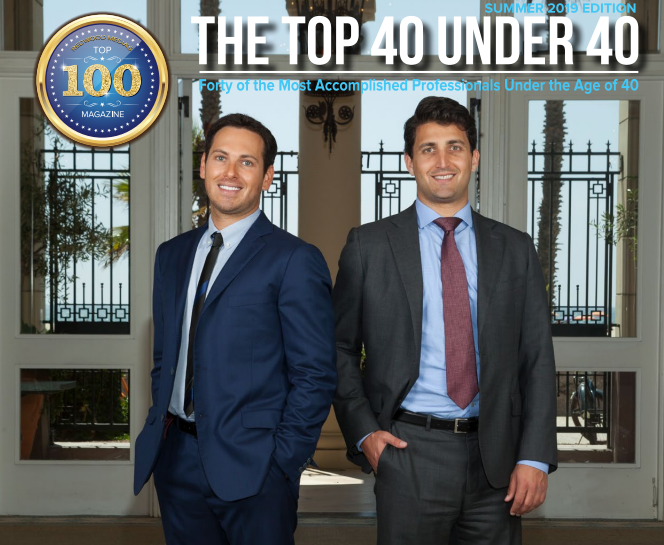
LE TOP 40 DES MOINS DE 40 ANS

Reconnaissance du leadership

Ariel Tavor est le fondateur et le principal directeur général de Lions Assurance Financial. Son programme pour Lions Assurance Financial est de fournir à ses clients un service qui maintient la plus haute valeur professionnelle. Sa spécialisation dans le marché interentreprises lui a permis d'acquérir une expertise dans la fourniture de services de conseil dans les domaines du conseil aux entreprises, des marchés financiers et de la gestion des risques.

LES 100 PERSONNALITÉS LES PLUS INFLUENTES DU MONDE DE LA FINANCE

Reconnaissance du secteur

Lions Assurance Financial est une société indépendante de conseil en gestion d'entreprise et de gestion de patrimoine très performante qui se concentre sur trois domaines clés de l'industrie financière : le conseil en gestion d'entreprise, les marchés financiers et la gestion des risques. L'équipe expérimentée de Lions Assurance Financial s'attache à répondre aux besoins en matière de gestion d'entreprise et de patrimoine des entreprises privées générant un chiffre d'affaires de 3 à 50 millions d'euros, y compris les propriétaires d'entreprises indépendantes, les entreprises familiales et les partenaires commerciaux. Lions Assurance Financial travaille avec des fournisseurs de capitaux, notamment des banques d'investissement, des sociétés de capital-investissement, des sociétés de capital-risque, des sociétés de conseil en capital, des plateformes d'investisseurs accrédités, des banques commerciales et des sociétés de financement spécialisées.

Exeleon

Dossier spécial : Leadership et affaires

Quelle est la différence fondamentale entre une entreprise florissante et une autre qui ne l'est pas, alors que tous les facteurs sont identiques ?
La réponse est simple : des actions rapides. C'est le résultat de la capacité à se faire une idée de la situation, à trouver une réponse parfaite,
et agir en conséquence. Et ce, sans la moindre hésitation. Les entreprises qui appartiennent au deuxième groupe sont connues pour ne pas avoir cet esprit de décision, qui découle d'une absence de clarté dans la vision ou plutôt de la faculté de traiter les étapes mentionnées ci-dessus.

The Silicon Review

Les 50 entreprises les plus innovantes de l'année

Un consultant en gestion des risques efficace aidera les individus et les organisations à évaluer leurs risques et à élaborer un plan pour contrer leurs pertes. La gestion des risques est un processus complexe et il n'existe pas de processus unique que tous les consultants peuvent utiliser. Toutefois, il existe certaines méthodes conventionnelles qu'un consultant utilisera pour vous aider à protéger votre organisation contre les risques. Un consultant en gestion des risques doit être capable d'identifier le risque unique auquel votre entreprise est exposée et d'évaluer soigneusement les scénarios. L'une des étapes les plus importantes de la gestion des risques consiste à découvrir et à répertorier tous les risques prévus et inattendus. Plusieurs sociétés de conseil peuvent vous aider à réduire les risques et à prendre en charge l'aspect financier de votre entreprise, mais l'une d'entre elles se distingue des autres : Lions Financial. Il s'agit d'une société indépendante de services financiers et de conseil aux entreprises basée à New York. Entretien avec Ariel Tavor, directeur général de Lions Financial. Lions Assurance Financial est une société indépendante de conseil en gestion d'entreprise et de gestion de patrimoine très performante qui se concentre sur trois domaines clés de l'industrie financière : le conseil aux entreprises, les marchés de capitaux et la gestion des risques. L'équipe expérimentée de Lions Assurance Financial s'attache à répondre aux besoins en matière de gestion d'entreprise et de patrimoine des entreprises privées générant un chiffre d'affaires de 3 à 50 millions d'euros, y compris les propriétaires d'entreprises indépendantes, les entreprises familiales et les partenaires commerciaux. Lions Assurance Financial travaille avec des fournisseurs de capitaux, notamment des banques d'investissement, des sociétés de capital-investissement, des sociétés de capital-risque, des sociétés de conseil en capital, des plateformes d'investisseurs accrédités, des banques commerciales et des sociétés de financement spécialisées.